
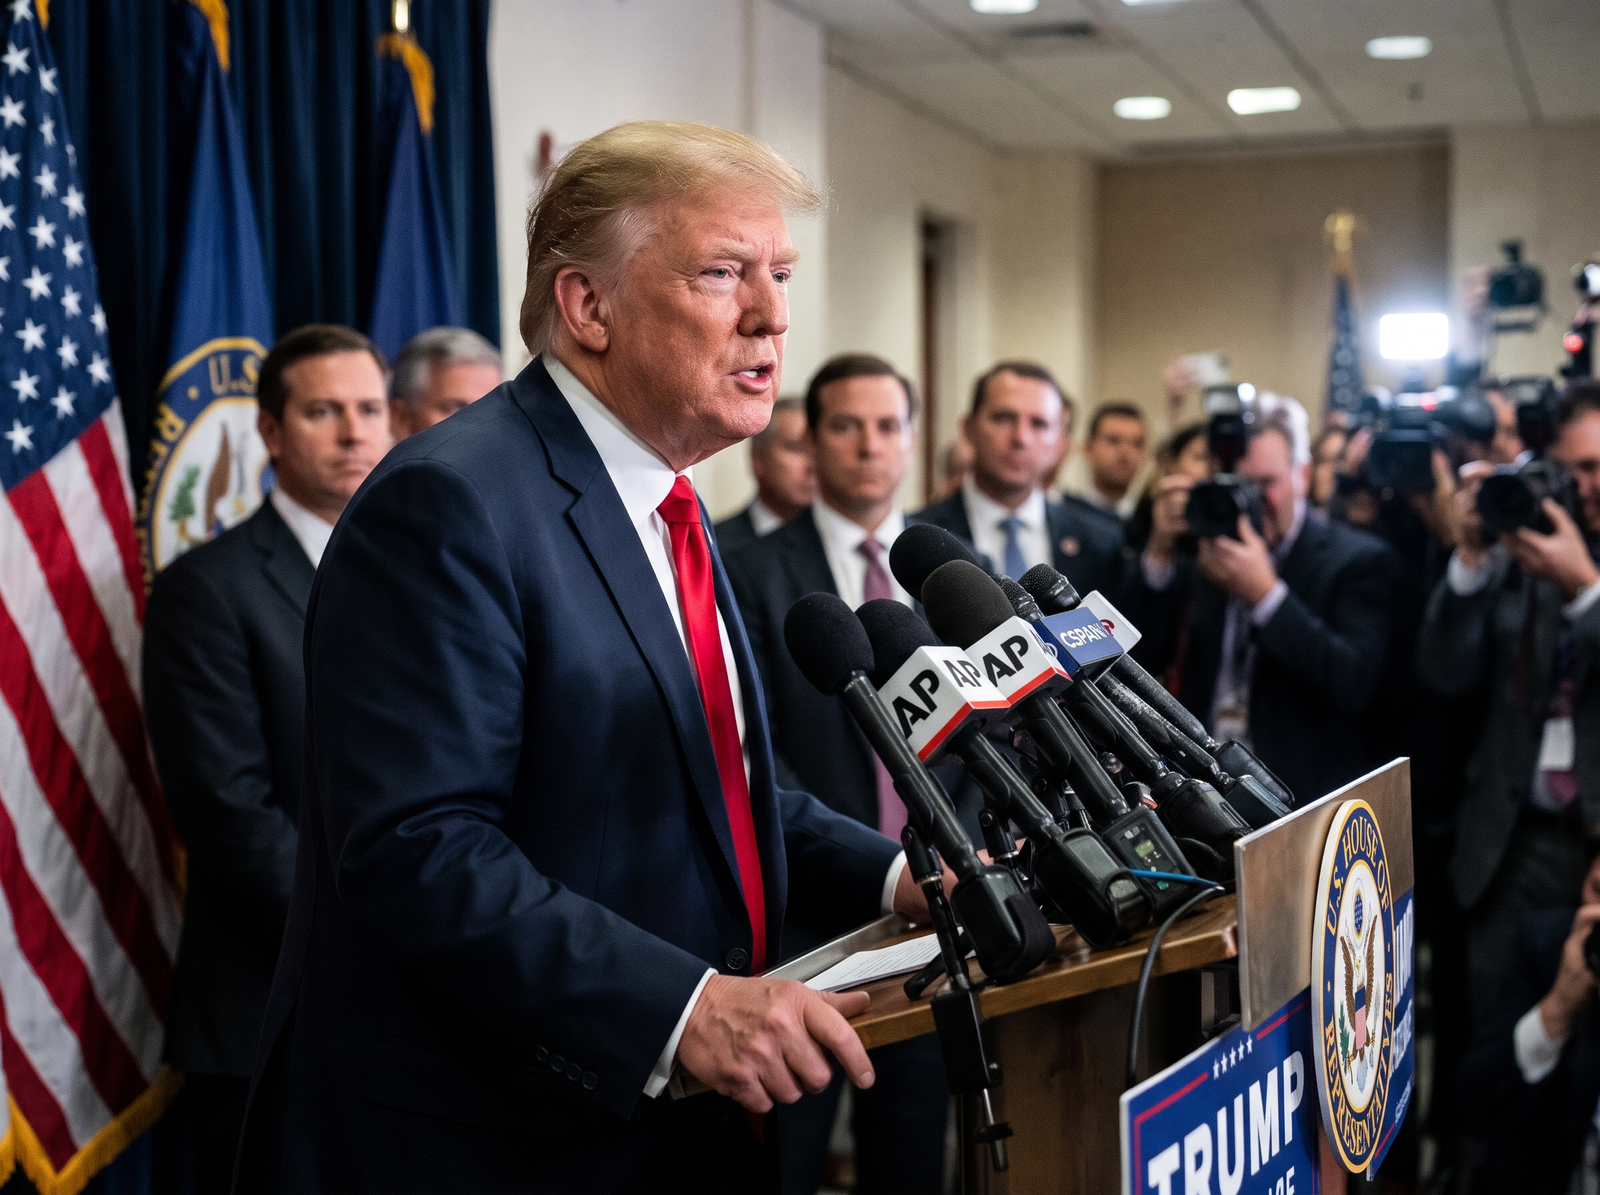
El presidente Donald Trump mantendrá la Casa Blanca y su poder de veto, pero su capacidad para impulsar la agenda económica que había prometido está gravemente comprometida. Los resultados de las elecciones de medio mandato apuntan a que los demócratas han recuperado el control de la Cámara de Representantes y habrían conseguido también la mayoría en el Senado, un escenario que los mercados han recibido con una ola de ventas.
La reacción fue inmediata. Los futuros del S&P 500 cayeron un 1,2%, mientras que los del Nasdaq 100, de fuerte componente tecnológico, retrocedieron más de un 2%. El dólar se debilitó frente a sus principales pares del G10, y el rendimiento del bono del Tesoro a 10 años cayó seis puntos base hasta el 4,906%, reflejando la búsqueda de refugio de los inversores. «La ola azul en sí misma puede no ser la sorpresa; la magnitud de la victoria es lo que ha pillado a los mercados con la guardia baja», señaló Chris Weston, de Pepperstone Group.
El fin de la luna de miel con Silicon Valley
El impacto más profundo para el ecosistema B2B no está en lo que Trump pueda hacer, sino en lo que ya no podrá hacer. Su agenda de desregulación tecnológica y su alianza con Silicon Valley se topan ahora con un muro en el Congreso. Los demócratas han convertido la regulación de la inteligencia artificial y los centros de datos en un caballo de batalla, y su victoria les da las herramientas para investigar y legislar sobre el sector.
El punto de mayor fricción será la infraestructura que sostiene la IA. A nivel federal, un Congreso demócrata podría frenar nuevas exenciones fiscales para los centros de datos. Según Bloomberg News, los legisladores demócratas ya han presentado alrededor de seis proyectos de ley destinados a reducir los incentivos fiscales para los centros de datos o a gravar el uso de IA y los beneficios excesivos. Pero el verdadero riesgo está en los estados. La victoria del demócrata James Talarico en Texas, un bastión republicano, ha encendido las alarmas: ha llamado a una pausa en la construcción de nuevos centros de datos hasta que se establezcan protecciones más sólidas para las comunidades. Para gigantes como Nvidia o Meta, esto añade una capa de incertidumbre regulatoria que no estaba en sus planes.
La lectura para los inversores
Para los comités de dirección y los equipos de estrategia, el nuevo mapa político de Washington exige una revisión inmediata de las tesis de inversión.
- El fin del «Trump Trade»: La caída del dólar y el rally de los bonos del Tesoro descuentan un período de menor estímulo fiscal y un mayor riesgo de disputas por el techo de deuda. Las empresas que habían apostado por una agenda de recortes de impuestos y gasto público deben replantear sus estrategias de cobertura.
- La IA ya no es un paraíso regulatorio: El escrutinio sobre los centros de datos y las prácticas de las grandes tecnológicas se intensificará. Los inversores rotarán desde las empresas de IA con promesas de crecimiento hacia aquellas con flujos de caja sólidos y retornos visibles, como recomiendan los analistas de Saxo.
- Sectores en la cuerda floja: Las criptomonedas, que habían florecido bajo la administración Trump, enfrentan un futuro regulatorio mucho más hostil. Bitcoin cayó hasta un 2,8% ante el temor a un endurecimiento del escrutinio sobre las firmas de activos digitales.
En resumen, Trump conserva la presidencia, pero su capacidad de moldear la economía a su imagen se ha visto drásticamente reducida. Para los mercados, comienza una era de «gridlock» (estancamiento legislativo) que, si bien limita el gasto público desbocado, también ahoga las esperanzas de una desregulación tecnológica acelerada.